
 红包分享
 钱包管理

 0
- 0
- 0
- 0
A股三大指数集体反弹,创业板指涨3%。盘面上,减速器、机器人执行器、人形机器人、自动化设备、工业母机、航天装备、PEEK材料概念领涨,白酒、银行、退税商店、保险表现不佳,位于跌幅榜前列。
截至午间收盘,沪指上涨0.72%,报3674.44点;深成指上涨1.99%,报11470.03点;创业板指上涨3%,报2624.64点;科创50指数上涨2.51%,报1283.67点;北证50指数上涨1.32%,报943.98点。全市场上涨个股有4498家,下跌个股有916家,80只股涨停。两市半日合计成交10136亿。
今日要闻
上市满三个月!长鑫科技成上证指数和科创综指第一大权重股
中证指数网站10月27日披露的数据显示,长鑫科技已成为上证指数第一大权重股,权重占比为4.67%。农业银行、工商银行位于二、三位,权重占比为3.83%和3.77%。
SK海力士交出超强三季报:供不应求持续到2030年!
北京时间10月28日早间,SK海力士发布三季报。公司2026财年第三季度营业收入为104.62万亿韩元,营业利润为83.33万亿韩元,净利润为39.78万亿韩元。2026财年第三季度营业利润率为80%,净利润率为38%。SK海力士预计,存储市场供不应求将持续到2030年。
逆势追光、重仓PCB赛道!章建平等牛散最新调仓动向曝光
截至10月27日21:30,章建平及其妻子方文艳合计现身6只股票前十大流通股东,持股高度集中于电子材料与PCB产业链;葛卫东的关联人王萍、葛贵莲、葛贵兰合计持仓约37.08亿元(按 9月30日收盘价计算),大部分按兵不动;刘鑫大幅换仓,张素芬则是只加不减。
公募三季报重仓股大换血!光模块依旧坚挺 存储、CXO杀入前十
10月27日晚,随着2026年公募基金三季报披露收官,最新的公募十大重仓股名单正式出炉。相较于2026年二季度,AI算力与半导体板块依然为公募基金重仓股主线,但头部阵营排位出现了不小的变化。截至三季度末,中际旭创与新易盛连续稳坐前两大重仓股宝座;长鑫科技作为黑马空降公募基金第四大重仓股;药明康德、沪电股份挺进重仓股前十榜单。与此同时,兆易创新、中微公司、三环集团纷纷退出前十,显示出基金经理正通过大幅调仓,将资金从部分半导体设计、设备及元器件标的腾挪至存储、AI硬件及医药等核心领域。
马斯克最新预测:机器人内存需求超乎想象
10月27日,在回应网友有关机器人内存总需求的评论中,特斯拉创始人马斯克表示,机器人对内存的需求将比地球上其他事物都要庞大。他强调,当人工智能从处理信息走向物理现实时,载体机器人对内存的消耗将碾压地球上现有的所有计算设备。他还表示,机器人使用的是低功耗DRAM芯片,而不是高带宽内存HBM,随着人工智能扩展到数据中心以外,芯片制造商可能会迎来更大的市场机遇。
机构观点
中金国金:
1,Optimus启动样机试产,物理AI有望加速突破
在2026年第三季度财报,特斯拉表示擎天柱(Optimus)人形机器人已开始生产工作,首批符合量产标准的Optimus机器人正式下线。宇树科技王兴兴判断,物理AI目前已经看到被击穿的苗头,很可能在最近1-2年或者2-3年。
2,AI大厂加码具身大脑,数采与硬件环节有望率先受益
具身智能的核心瓶颈仍是模型能力,AI大厂入局正在加快突破,但突破越来越依赖真机数据,落地还需解决推理时延与成本。英伟达10月14日报告显示,GPT-6 Astra在RoboLab-120基准上零样本成功率为66.3%—74.8%,专用VLA模型π0.5为28.0%,但Astra单次推理耗时11—19秒,π0.5约47毫秒。“大脑”越强,真机数据与本体硬件的约束越突出,看好数据采集与感知、本体运控、高精度传动三类环节;上周相关环节已领涨,后续需要订单与批量供货验证。特斯拉Q3业绩会上,马斯克表示爬坡至周产2万台至少还需一年,Optimus预计2027年底开始对外交付,T链订单有望随爬坡逐季兑现,建议关注核心T链供应商。
3,研发提效需求驱动,AI制药加速产业落地
聚焦成果转化,把握商业验证与临床验证两条主线。当前AI制药处于技术应用向商业兑现深化的阶段,短期看药企合作及平台交付,中长期看临床证据与药物资产价值释放。更值得重视的是具备跨项目复制能力、清晰成果权益和合理资金投入的企业。重点跟踪大型药企合作扩展、关键临床数据、实际里程碑付款及现金流改善,警惕单笔授权收入和个别成功案例带来的过度外推。
4,无布是高速铜互联升级关键一步,优先关注CCL/PP龙头
无布是高速铜互联升级的关键一步,但并非将整块PCB的玻纤布全部去除,而是依据性能与可靠性约束,在特定介质层实施少布/无布。无布应用分为算力PCB与光模块两种场景,共同目标是降低损耗、提升信号完整性,差异在切入位置与材料形态。无布推动产业链价值向CCL/PP环节集中,优先关注CCL/PP龙头,同时重视PCB加工及上游材料增量机会。高速铜互联向少布/无布升级,CCL/PP有望成为核心受益环节。同时,PCB加工难度提升及树脂、球硅等上游材料需求增长有望带来新增机会。
5,A股或已步入配置价值窗口期
当前A股震荡调整,市场多空分歧加大。经过持续回调,市场估值、企业盈利、资金结构与大类资产比价四大条件同步改善,A股已经迎来新一轮配置窗口期,建议投资者在分歧中稳步布局中长期机会。当前沪深300市盈率仅12.8倍,处于近一年0.7%分位、近十年50%分位;创业板综指PE回落至近5年10%分位。低估值叠加盈利上行,投资价值才会凸显。上半年全A归母净利润增速达16%,预计三季度盈利仍维持较高增速。交易结构上,两融余额从高点3万亿元回落至2.4万亿元,筹码拥挤度明显回落;近一个月股票型ETF累计净流入超3500亿元,主要流入宽基ETF,底部增量资金正在形成支撑。当前存款利率、债券收益率均处历史低位,居民储蓄存款余额突破170万亿元,股市投资性价比上升;货币政策延续适度宽松,未来仍存降准降息可能,财政支出有望加快。
6,AI算力的数据神经,光纤产业迎来供需重构与价值突围
当前光纤行业供需格局偏紧,AI算力、CPO技术落地等带动高端光纤需求高增,叠加运营商集采复苏、海外出口向好,产品价格与盈利水平持续修复。建议重点布局拥有光纤预制棒自主产能,同时在AI算力用光通信产品、特种光纤领域具备先发优势的头部企业。
物理AI刷屏,减速器赛道景气向好
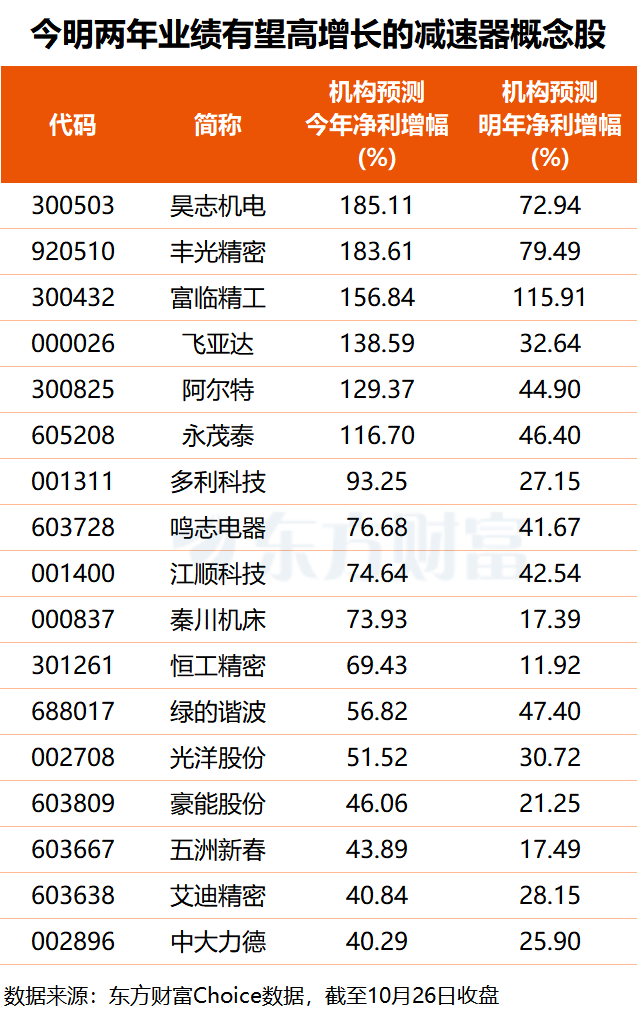
物理AI概念持续发酵,减速器作为机器人核心零部件站上风口。机构预测数据显示,多只减速器概念股今年业绩有望翻倍增长。
物理AI成AI投资新主线 券商电话会一周超18场
物理AI概念近期密集催化。10月21日,英伟达CEO黄仁勋在柏林GTC大会上称"下一波浪潮是物理AI",并宣布扩容Isaac机器人开发平台;10月22日,2026世界物理AI大会暨宇树合作伙伴生态大会在杭州举行,宇树科技创始人王兴兴在演讲中表示,随着GPT-6发布,"物理AI已经看到被击穿的苗头"。按中国信通院《具身智能发展报告(2026年)》的定义,物理AI指通过把物理规律嵌入感知、推理、生成和行动全过程,使人工智能具备更强的真实性、可靠性与可部署性。行情端同步走强,10月26日物理AI概念延续强势,宇树科技收盘涨7.69%,7个交易日内累计上涨65.1%。
卖方研究热度骤升。据21世纪经济报道统计,10月19日至25日一周内,可查到纪要的物理AI及人形机器人相关电话会至少18场,覆盖16家券商研究所,其中14场集中在10月24日、25日两天。华福证券在行业报告中将物理AI受益环节归为两条链条,其一即是以特斯拉为核心的零部件供应链,涵盖丝杠、减速器、轴承等环节。
减速器产业的底层需求也在同步验证。10月22日,特斯拉宣布已在弗里蒙特工厂产线启动Optimus人形机器人量产,2027年底有望启动对外客户交付。政策面上,商务部等9部门10月19日发文推动具身智能技术落地商贸场景,工信部联合国务院国资委此前已启动人形机器人与具身智能实景实训专项行动。产业数据方面,国家统计局数据显示,今年前三季度我国机器人减速器产量同比增长44.4%;IDC数据显示,2026年上半年全球人形机器人出货量近2.5万台,同比增长432.1%。
从主题驱动到业绩兑现 券商看好减速器赛道
减速器是机器人关节的核心传动部件,直接决定关节的运动精度与负载能力,主要分为谐波减速器、RV减速器和行星减速器三大品类,单台人形机器人通常需配置25至30个精密减速器。物理AI浪潮下,机器人被视作物理AI最好的载体,减速器作为执行端核心部件,成为本轮行情中最受关注的环节之一。
"物理AI是指使人工智能具备理解并作用于物理世界的能力体系,其核心是世界模型。"框架,将受益环节归为两条链条:一是数据采集,涵盖本体与垂类场景、传感、数采服务等;二是以特斯拉为核心的零部件供应链,包括丝杠、减速器、轴承等。
从需求端给出判断,认为物理AI有望成为编码之后需求空间最大的市场。该机构指出,机器人智能系统可以与本体销售分离定价,具身智能公司的收入结构将由一次性硬件销售转为贯穿机器人全生命周期的持续性收入,估值逻辑也随之从制造估值转向平台估值。
市场空间层面,测算数据2025年中国机器人领域精密减速器市场规模约为35亿元,2030年有望达到231亿元,年均复合增速达45.9%。该机构认为,未来人形机器人减速器将仍以谐波、行星减速器或融合方案为主流技术路线。
国产替代维度,2017年中国谐波减速器市场国产化率仅16.41%,2021年提升至55.15%并首次超过外资份额,2024年进一步提升至75.11%,以绿的谐波为代表的国产厂商正加速抢占全球市场份额。
多只概念股业绩有望倍增
念板块显示,目前A股市场有超90股涉及减速器概念。其中40股有机构盈利预测覆盖,36股获机构预计今年净利同比增长,板块整体业绩修复预期明确。
从预测增速分布看,机构预计昊志机电、丰光精密、富临精工、飞亚达、阿尔特、永茂泰6股今年净利均有望翻倍增长;多利科技、鸣志电器、江顺科技、秦川机床、恒工精密、绿的谐波、光洋股份7股预测净利增幅均在50%以上;豪能股份、五洲新春、艾迪精密、中大力德4股预测净利增幅均超40%。
昊志机电在2026年半年报中披露,公司已掌握谐波减速器设计、制造与测试技术,形成覆盖不同型号和速比的产品系列,与多家协作机器人企业形成长期稳定合作,并与部分人形机器人企业达成合作;公司还布局无框力矩电机、六维力传感器及一体化关节模组,产品适用于协作机器人、人形机器人及机器狗等场景。上半年公司归母净利润同比增长266.57%。
富临精工与智元机器人等合作方达成人形机器人应用项目合作,作为机器人关键部件供应商,负责精密减速器、智能电关节的研发、生产和制造,产品覆盖谐波、行星、摆线、直线等多个电关节平台,目前已小批量生产并拓展主流机器人客户。公司近期披露,拟投资5亿元建设机器人智能电关节项目,一期年产能预计200万套。
电池ETF永赢(158019)盘中涨超2.09%,固态电池产业链催化密集
10月28日,电池板块盘中走强,电池ETF永赢(158019)盘中涨超2.09%。成分股震裕科技、科达利涨超9%,天赐材料、宁德时代等核心权重表现活跃,板块情绪较前期明显回暖。
消息面上,固态电池产业链在龙头定调与中上游验证上同步迎来催化。龙头端,宁德时代10月27日晚在互动平台明确回应,全固态电池技术处于行业领先水平,2027年有望实现小批量生产。材料与产能端,天赐材料百吨级硫化物固态电解质中试产线已建成试产并启动客户送样;清陶动力昆山10GWh固态电池项目一期近日投产,所产固态电池已应用于上汽量产车型。从龙头时间表确认到材料送样、GWh级产能落地,固态电池正从“中试规划”迈向“工程化执行”。
券商看好产业化节奏。固态电池中试产能正集中落地,产业发展进入关键窗口期;随着产品验证与产能落地加快,2027年有望成为国内固态电池量产元年。
电池ETF永赢(158019)紧密跟踪中证电池主题指数(931719),覆盖动力电池、储能电池、消费电子电池及上下游,“储能+固态”双轮驱动,固态电池含量超68%。
创业板电池ETF永赢(158081)跟踪创业板电池指数,全市场首批,聚焦创业板电池核心资产,具备20cm涨跌幅弹性,指数中储能电池含量约68%、固态电池含量约87%,为投资者提供更高弹性的电池产业配置工具。
上海方案落地,工业机器人密度600台/万人,机器人ETF博时(158037)最高涨超3%
2026年10月28日早盘,机器人ETF博时(158037)跟踪指数中证机器人指数(H30590)强势上涨2.38%,早盘最高涨超3%。成分股伟创电气上涨12.98%,双环传动上涨7.90%,步科股份上涨6.67%,鸣志电器,固高科技等个股跟涨。机器人ETF鹏华(159278)标的指数国证机器人产业指数(980022)强势上涨3.52%,成分股安培龙上涨13.96%,伟创电气上涨12.90%,峰岹科技上涨10.86%,浙江荣泰,震裕科技等个股跟涨。机器人ETF景顺(159559.SZ)跟踪指数机器人产业强势上涨4.07%,成分股浙江荣泰上涨8.97%,震裕科技上涨8.21%,双环传动上涨5.48%,绿的谐波,埃斯顿等个股表现分化。国证机器人产业指数(980022)前十大权重股分别为双环传动、领益智造、机器人、绿的谐波、埃斯顿、浙江荣泰、震裕科技、石头科技、科大讯飞、昊志机电,前十大权重股合计占比40.54%。562500机器人ETF华夏
流动性方面,机器人ETF博时盘中换手0.96%,成交933.61万元。
10月27日,京津冀“一月一链、一季一群”机器人整零对接活动在天津举办,160多家三地机器人相关单位参会,聚焦整零协同、供需匹配,多家企业达成初步合作意向。
政策方面,上海出台加快发展新一代智能制造行动方案,提出到2028年,推动AI在智能工厂应用普及全覆盖,工业机器人密度达600台/万人,推动AI赋能的新型智能制造装备产业规模突破2000亿元,智能制造系统集成产业规模达1000亿元。
特斯拉三季报明确Optimus进入早期量产,硬件制造进入验证期;英伟达GTC大会展示物理AI工具链持续迭代,GPT-6在真机评测表现超预期,宇树科技创始人提出具身智能“ChatGPT时刻”临近。机器人板块主线正由硬件量产验证,逐步向具身模型、数据采集和物理AI延伸,硬件量产确定性以及大脑与数据采集远期方向值得关注。
从资金净流入方面来看,机器人ETF博时近3天获得连续资金净流入,最高单日获得1425.22万元净流入,合计“吸金”3749.65万元,日均净流入达1249.88万元。
机器人ETF博时(158037)紧密跟踪中证机器人指数,中证机器人指数选取系统方案商、数字化车间与生产线系统集成商、自动化设备制造商、自动化零部件商以及其它机器人相关上市公司证券作为指数样本,以反映上市公司中机器人相关证券的整体表现。
数据显示,截至2026年9月30日,中证机器人指数(H30590)前十大权重股分别为汇川技术、三花智控、科大讯飞、大族激光、中控技术、恒立液压、拓普集团、绿的谐波、大华股份、双环传动,前十大权重股合计占比58.33%。
机器人ETF博时(158037),场外联接(博时中证机器人ETF发起式联接A:018094;博时中证机器人ETF发起式联接C:018095)。
(文中个股仅作示例,不构成实际投资建议。基金有风险,投资需谨慎。)
以上产品风险等级为:中高(此为管理人评级,具体销售以各代销机构评级为准)
风险提示:基金不同于银行储蓄和债券等固定收益预期的金融工具,不同类型的基金风险收益情况不同,投资人既可能分享基金投资所产生的收益,也可能承担基金投资所带来的损失。基金的过往业绩并不预示其未来表现。投资者应了解基金的风险收益情况,结合自身投资目的、期限、投资经验及风险承受能力谨慎决策并自行承担风险,不应采信不符合法律法规要求的销售行为及违规宣传推介材料。ETF基金在基金的投资运作过程中可能面临如下特有风险,包括标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险、标的指数变更的风险、基金份额二级市场交易价格折溢价的风险、流动性风险、投资人申购/赎回失败的风险、基金场内份额赎回对价的变现风险、成份股停牌的风险、成份股退市的风险等风险。
以上信息仅供参考,不构成投资建议。基金有风险,投资需谨慎。

